Når du betaler med kort i fremmed valuta eller veksler penge til en rejse, kan bankens kurs indeholde mere end den rene vekselkurs. Med lommeregner.io’s valutaomregner kan du tjekke markedskursen og holde den op mod det beløb, din bank eller betalingstjeneste viser. Det giver et klart billede af, hvor stort tillægget reelt er, før du godkender en betaling.
Hvorfor bankens kurs ikke er markedskursen
En valutaomregner, der viser markedskursen, viser prisen uden tillæg. FOREX forklarer, at den kurs, du finder på en søgemaskine, er en markedskurs uden tillæg. Når du køber fysiske kontanter, kommer der omkostninger til håndtering, transport og opbevaring oven i. Banker og betalingstjenester lægger typisk et gebyr eller et kursspænd oven i deres egen kurs, fordi også kortbetalinger og overførsler har omkostninger. Derfor afviger det beløb, du ser i netbanken eller på betalingsterminalen, ofte fra den kurs, en simpel omregner viser. Nogle banker oplyser ikke tillægget tydeligt, men du kan selv finde det ved at sammenligne to tal.
Markedskursen som referencepunkt
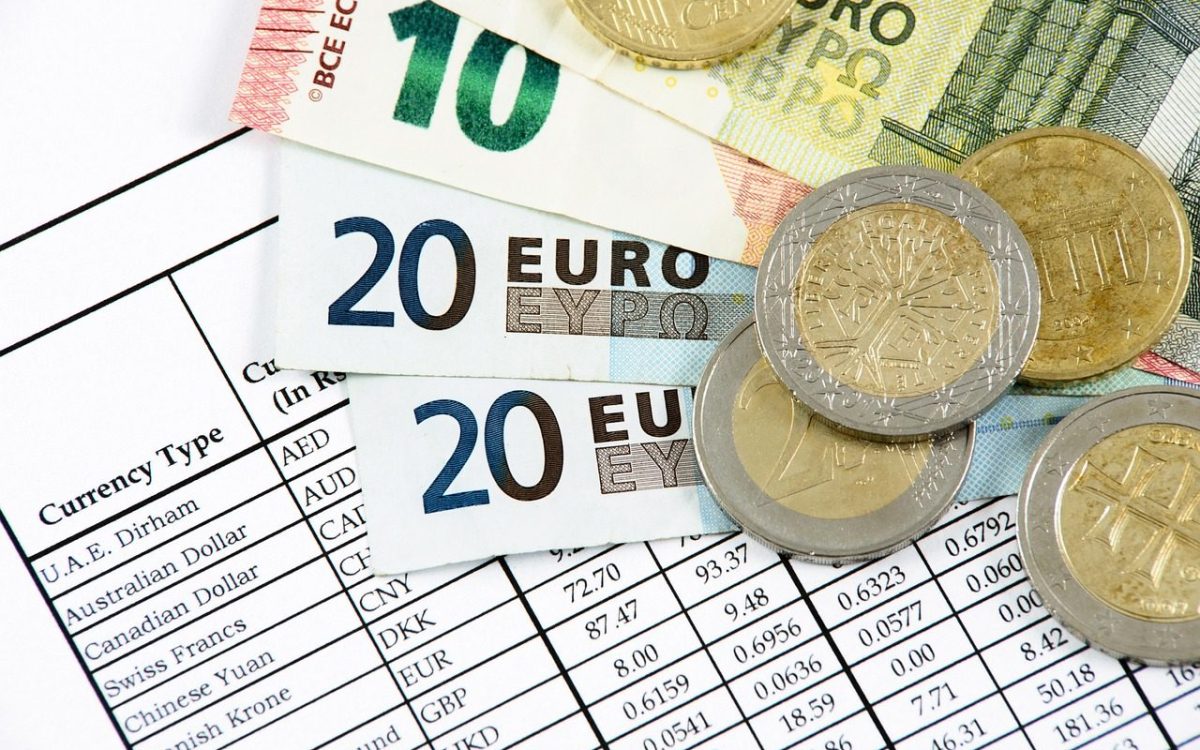
På lommeregner.io kan du slå den aktuelle markedskurs op mellem to valutaer. En offentlig omregner viste for eksempel den 21. oktober 2026 kl. 18.20 en kurs på 6,6601 danske kroner for en amerikansk dollar. Hos FOREX blev 1 thailandsk baht samme dag kl. 09.02 opgivet til 0,2131 danske kroner, og en kunde, der købte 33.000 baht, skulle betale 7.030,91 kroner. Det viser, at den endelige pris næsten altid er højere end et regnestykke med markedskursen alene, fordi der er lagt omkostninger oven i. Kurser opdateres løbende, og banker kan tage gebyr eller kursspænd oven i.
Sådan aflæser du bankens kursspænd
Tast beløbet ind i lommeregner.io’s valutaomregner for at se, hvad markedskursen giver. Hold det op mod det beløb, din bank viser på skærmen eller i kvitteringen. Forskellen er bankens samlede tillæg for dig. En sammenligningstjeneste som Xe viste for eksempel en vekselkurs på 0,121200 for danske kroner til schweizerfranc med et overførselsgebyr på nul kroner, så modtageren fik 121,20 schweizerfranc. Nogle tjenester oplyser, at de veksler til interbankkursen inden for en given grænse, mens andre banker kan lægge et højere tillæg oven i.
Faste gebyrer og kursspænd
Ud over valutaspændet kan der også være faste gebyrer. En gennemgang af listepriser fra bankernes hjemmesider viste, at det koster mellem 300 og 1.780 kroner om året at have lønkonto, netbank, debetkort og kreditkort. Gebyrerne kan blive mindre eller forsvinde, hvis du har et større engagement med banken, for eksempel lån eller opsparing. Når du sammenligner valutakurser, er det derfor en god idé at se på både kursspændet og eventuelle faste gebyrer, så du får det samlede billede.
Planlæg vekslingen med et aktuelt ugenummer
Valutakurser bevæger sig hele tiden, og valutamarkederne holder lukket fra fredag aften til søndag aften, så kursen kan ændre sig, når handlen åbner igen. Det kan derfor betale sig at vælge en hverdag, hvor du har ro til at følge kursen og sammenligne. Med Uge Kalender kan du se det aktuelle ugenummer og finde en god dato i kalenderen til din veksling.
Praktisk tjek før du betaler
Før du godkender en kortbetaling i fremmed valuta eller veksler kontanter, så åbn lommeregner.io’s valutaomregner. Notér markedskursen, og sammenlign med bankens tilbud. Hvis forskellen er stor, kan du overveje et andet betalingskort eller en tjeneste med lavere tillæg. Det tager få minutter og giver et klart billede af, hvad valutavekslingen reelt koster.